Mva for personlig trener og online coach: hva er unntatt, og hva gir mva?
Om du må ta mva som PT eller online coach, avhenger mindre av hvor mye du tjener og mer av hva du faktisk selger. Her har vi gjort Skatteetatens merverdiavgiftshåndbok om til noe du kan bruke i praksis: en tabell over det du selger, et regneeksempel og en fakturamal, med kilde til hver regel, sjekket 27. september 2026. Full åpenhet: siden er skrevet av Coachway, som lager programvare for coacher, og den er generell informasjon, ikke skatterådgivning.
Markus Evers · Oppdatert september 2026
kort fortalt
Mva for personlig trener: vanlig PT regnes som hovedregel som undervisning og er unntatt fra mva (merverdiavgiftsloven § 3-5). Personlig tilpassede kostholdsråd, ferdige programmer uten oppfølging og varer kan være mva-pliktige. Du må registrere deg når mva-pliktig salg passerer 50 000 kr på 12 måneder. Dette er generell informasjon, ikke skatterådgivning. Sjekk med regnskapsfører eller Skatteetaten.
Mva for personlig trener: hva gjelder for det du selger?
Selve treningen, i salen eller på nett med ekte oppfølging, er som hovedregel unntatt. Det er gjerne ferdige programmer, personlige kostplaner og varer som utløser mva.
| Hva du selger | Mva? | Teller mot 50 000 kr? | På fakturaen | Kilde |
|---|---|---|---|---|
| PT-time og instruksjon på senteret | Som hovedregel unntatt (undervisning) | Nei | Uten mva | Håndboken 3-5.2 |
| Online coaching med reell oppfølging: dialog, tilbakemelding og justering | Som hovedregel unntatt, men vurderes konkret | Nei, så lenge den er unntatt | Uten mva, på egen linje | Skattedirektoratet 2021 |
| Ferdig program eller app uten oppfølging | Trolig mva-pliktig som digitalt læremiddel, 25 %. En ren PDF kan i stedet være fritatt som e-bok (0 %) | Ja | Egen linje, med mva hvis du er registrert | Håndboken 3-5.2 |
| Personlig tilpasset kostplan eller kostholdsråd | Kan være mva-pliktig rådgivning, vurderes konkret | Ja, hvis den er mva-pliktig | Egen linje hvis den selges for seg | KMVA 6813 og 7162A |
| Gruppetime eller kurs med instruktør | Som hovedregel unntatt | Nei | Uten mva | Håndboken 3-8.3 |
| Kosttilskudd, klær og utstyr | Mva-pliktig: 25 %, eller 15 % for næringsmidler | Ja | Egen linje og egen sum per sats | Håndboken 3-5.3 |
| Kunde som bor i utlandet (levert på nett) | Undervisning: fortsatt unntatt. Mva-pliktige nettjenester: fritatt (0 %) | Den fritatte delen: ja | Kundens adresse i utlandet | Håndboken 6-22.2 |
«Vurderes konkret» betyr at svaret avhenger av hvordan du leverer tjenesten. Hver rad lenker til kilden, sjekket 27. september 2026, og selve lovteksten finner du i merverdiavgiftsloven på Lovdata.
Er personlig trener mva-pliktig?
Nei, ikke for vanlig personlig trening. Skatteetaten legger til grunn at PT er undervisning, og «omsetning og formidling av undervisningstjenester er unntatt fra loven» (merverdiavgiftsloven § 3-5).
I merverdiavgiftshåndboken, punkt 3-5.2, står det rett ut: «Unntaket antas også å omfatte helsestudiotrenere, herunder personlige trenere.» Ordet «antas» betyr at dette er Skatteetatens forståelse, ikke en egen lovregel om PT. Retten til å trene på et senter er også unntatt (§ 3-8 annet ledd). Norge unntar dessuten mer undervisning enn EU-landene, så råd fra Danmark eller Sverige gjelder ikke automatisk her.
Hva er forskjellen på unntatt og fritatt mva?
Unntatt betyr at salget står utenfor loven. Fritatt betyr at loven gjelder, men med 0 % mva. Forskjellen avgjør om salget teller mot 50 000-grensen.
PT er unntatt, ikke fritatt, selv om mange sier fritatt. Med bare unntatt salg skal du ifølge Skatteetaten ikke registrere deg: du tar ikke mva, leverer ingen mva-melding og får ikke fradrag for mva på kjøp. Fritatt salg, som visse nettjenester til kunder i utlandet, teller mot beløpsgrensen og gir fradrag når du er registrert.
Treningsveiledning, undervisning eller rådgivning: hvor går grensen?
Undervisning, der klienten lærer og bruker kunnskapen selv, er unntatt. Rådgivning, der klienten betaler deg for å løse en konkret oppgave, er mva-pliktig.
Håndboken beskriver undervisning som «formidling av kunnskap» over tid, med «en viss form for interaksjon mellom tilbyder og elev». Tett oppfølging er ikke noe problem i seg selv: «Det at det skjer en individuell oppfølging, vil altså ikke i seg selv innebære at tjenestens karakter endres fra undervisning til konsulenttjenester.» Men tilretteleggingen kan bli så dominerende at tjenesten må regnes som rådgivning. Navnet avgjør heller ikke: ifølge KMVA 6813 teller det ikke at tjenesten kalles undervisning «hvis realiteten er at tjenesten består i rådgivning».
Er det mva på online coaching?
Online coaching med ekte oppfølging kan være unntatt på samme måte som PT i salen, fordi det ikke er avgjørende om undervisningen skjer fysisk eller på nett. Et ferdig program eller en app som bare gir automatiske tilbakemeldinger, er derimot som utgangspunkt mva-pliktig. En nedlastbar PDF kan i stedet være fritatt som elektronisk bok.
Håndboken sier at «Internettbasert undervisning, såkalt E-læring og annen fjernundervisning, er eksempelvis unntatt». I en prinsipputtalelse om nettkurs fra 2021 legger Skattedirektoratet vekt på om tilbyderen følger progresjonen, gir tilbakemelding og kan kontaktes, som momenter i en samlet vurdering. Læreprogrammer som «kun gir enklere, automatiserte tilbakemeldinger» anses derimot som utgangspunkt som «avgiftspliktige digitale læringsmidler». Ukentlig innsjekk og teknikkfeedback trekker altså mot undervisning, et ferdig program i en app uten oppfølging mot et mva-pliktig læremiddel. En ren PDF som hovedsakelig er tekst og bilder, kan i stedet være fritatt som elektronisk bok (merverdiavgiftsloven § 6-4, 0 %). Det gjelder ikke skjemaer til utfylling, så avklar det med regnskapsfører.
Er det mva på kostplan og kostholdsveiledning?
En personlig tilpasset kostplan kan være mva-pliktig, fordi den ligner mer på rådgivning enn på undervisning. Praksisen er av eldre dato, så opplegget ditt må vurderes konkret.
Finansdepartementet mente, gjengitt i KMVA 6813 fra 2010 under den gamle loven, at personlig tilrettelagt kostholdsveiledning vil «bære mer preg av å være en avgiftspliktig rådgivningstjeneste enn en unntatt undervisningstjeneste», og at preget blir sterkere jo mer personlig veiledningen er. I KMVA 7162 og 7162A (2011 og 2012) kom et flertall på tre mot to til at nettbasert kostholdsveiledning med kaloriregistrering var en mva-pliktig informasjonstjeneste, også etter at det kom fram nye opplysninger om at brukerne kunne kontakte ernæringsfysiologer (KMVA 7162A).
Helseunntaket i § 3-2 hjelper deg ikke som PT. Det gjelder autorisert helsepersonell, som klinisk ernæringsfysiolog og fysioterapeut, og personlige trenere og kostholdsveiledere står ikke på listen. Les mer om online kostholdsveiledning og hvor grensen mot klinisk ernæring går.
Hva med pakker, kosttilskudd og utstyr?
Varer du selger sammen med coachingen, som kosttilskudd, klær og utstyr, er som hovedregel mva-pliktige og skal stå på egen linje med egen sum.
Unntaket omfatter varer som omsettes «som et naturlig ledd» i undervisningen (§ 3-5 annet ledd), men håndboken, punkt 3-5.3, tolker dette snevert, omtrent som «et nødvendig ledd»: svømmebriller i prisen på et svømmekurs er ikke med. Satsene i 2026 er 25 % for det meste og 15 % for næringsmidler; sjekk om et bestemt kosttilskudd regnes som næringsmiddel. Etter bokføringsforskriften § 5-1-5 skal mva-pliktig, fritatt og unntatt salg «fremgå hver for seg og summeres særskilt».
Regneeksempel: én faktura, tre typer linjer
Tallene er funnet på, og coachen er mva-registrert og har avklart hver linje med regnskapsføreren.
| Linje | Behandling | Eks. mva (kr) | Mva (kr) | Sum (kr) |
|---|---|---|---|---|
| Online coaching oktober: program, ukentlig innsjekk og teknikkfeedback | Som hovedregel unntatt (§ 3-5) | 1 500 | 0 | 1 500 |
| Ferdig 12-ukers program (i en app, uten oppfølging) | Trolig mva-pliktig, 25 % | 400 | 100 | 500 |
| Treningsstrikk, sett med tre | Mva-pliktig, 25 % | 200 | 50 | 250 |
Sum unntatt: 1 500 kr. Sum mva-pliktig 25 %: grunnlag 600 kr, mva 150 kr. Å betale: 2 250 kr. Har pakken også en personlig kostplan, kan den være en egen mva-pliktig ytelse på egen linje med 25 % mva. Det må vurderes konkret, og eksempelet tar ikke stilling til det.
Når må du registrere deg i Merverdiavgiftsregisteret?
Når mva-pliktig og fritatt salg til sammen har passert 50 000 kr eks. mva i løpet av en periode på tolv måneder (merverdiavgiftsloven § 2-1). Unntatt PT og coaching teller ikke med.
- Tolv måneder betyr hvilken som helst sammenhengende periode, for eksempel februar til januar.
- Enhetsregisteret først. Virksomheten må stå der før du søker. Svaret på mva-registreringen kommer som regel etter et par minutter, men kan ta opptil tre uker. Starter du opp og vet at du passerer grensen innen tre uker fra første salg, kan du forhåndsregistrere deg (merverdiavgiftsloven § 2-4).
- Ingen mva før du er registrert. Salget som tok deg over grensen, fakturerer du med mva etter registreringen. Er det allerede fakturert, krediterer du fakturaen og fakturerer på nytt med mva.
- Feil mva koster. Oppgir du mva uten å være registrert, eller på unntatt salg, må du betale beløpet, med mindre du retter feilen overfor kunden (§ 11-4). Sen registrering gir renter.
- Mva-melding leverer de fleste seks ganger i året. Med høyst 1 million kroner i mva-pliktig salg i året og minst tolv måneder i registeret kan du søke om årstermin.
- Tilbakegående avgiftsoppgjør. Fradrag for mva på kjøp til virksomheten kan du kreve for opptil tre år tilbake (merverdiavgiftsloven § 8-6).
Kilde: Skatteetatens side om registrering. Starter du for deg selv, se slik blir du online personlig trener.
Selger du coaching til kunder i utlandet?
Undervisning er som hovedregel unntatt uansett hvor kunden bor. Mva-pliktige tjenester du leverer på nett til en kunde som bor utenfor Norge, er derimot fritatt, og de teller mot 50 000-grensen.
Merverdiavgiftsloven § 6-22 annet ledd sier at «Omsetning av fjernleverbare tjenester er fritatt for merverdiavgift når mottakeren er hjemmehørende utenfor merverdiavgiftsområdet». Siden 1. januar 2023 gjelder det også når kunden er privatperson. At vanlig coaching forblir unntatt, følger av at unntak normalt går foran fritak (Skatteetatens prinsipputtalelse fra 2020; den gjaldt riktignok en annen bestemmelse, men prinsippet er generelt). Fakturaen må vise at kundens adresse er utenfor Norge. Kundens land kan dessuten ha egne mva-regler; se mva og OSS for kunder i EU (engelsk).
Må du betale mva når du kjøper programvare fra utlandet?
Ofte ja. Kjøper du tjenester levert på nett fra en utenlandsk leverandør, for eksempel programvare, skal du som næringsdrivende som hovedregel selv beregne og betale mva (snudd avregning, merverdiavgiftsloven § 11-3).
Er du ikke registrert, gjelder det først når kjøpene i et kvartal (januar-mars, april-juni, juli-september eller oktober-desember) passerer 2 000 kr eks. mva. Da leverer du en særskilt skattemelding og får ikke fradrag. Er du registrert, gjelder det fra første krone.
Hva må stå på fakturaen fra en PT?
Nummer og dato, hvem som selger og kjøper, hva du har levert og når, beløp og forfall, og eventuell mva i norske kroner (bokføringsforskriften § 5-1-1). Er du mva-registrert, skal org.nr. følges av «MVA», og unntatt, fritatt og mva-pliktig salg skal stå hver for seg.
Dette er generell informasjon, ikke skatterådgivning. Sjekk med regnskapsfører eller Skatteetaten før du endrer fakturaene dine.
Fakturamal 1: ikke mva-registrert
Når du bruker den: Du selger bare unntatt PT og coaching, eller er under 50 000-grensen.
Det du fyller inn: Numre, datoer, kundens adresse og hva du har levert.
FAKTURA nr. [neste nummer i serien]
Fakturadato: [dato]    Forfallsdato: [dato]

Fra: [ditt navn eller foretaksnavn], org.nr. [9 siffer]
[Er du AS: "Foretaksregisteret" og adressen til hovedkontoret]
[adresse og e-post]
Til: [kundens navn]
[kundens adresse, eller org.nr. hvis kunden er en bedrift]

Ytelse: [f.eks. Online coaching: program og ukentlig innsjekk]
Levert: [periode, f.eks. 1.-31. oktober 2026, og sted eller "på nett"]
Beløp: [kr]

Å betale: [kr] til konto [kontonummer] innen [dato]

Merknad (valgfri): Ingen merverdiavgift. [Unntatt etter merverdiavgiftsloven § 3-5] eller [Virksomheten er ikke registrert i Merverdiavgiftsregisteret]
Fakturamal 2: mva-registrert
Når du bruker den: Du er i Merverdiavgiftsregisteret og selger en blanding av unntatte, fritatte og mva-pliktige tjenester og varer.
Det du fyller inn: Én linje per ytelse under riktig gruppe, med egen sum per gruppe.
FAKTURA nr. [neste nummer i serien]
Fakturadato: [dato]    Forfallsdato: [dato]

Fra: [foretaksnavn], org.nr. [9 siffer] MVA
[Er du AS: "Foretaksregisteret" og adressen til hovedkontoret]
Til: [kundens navn]
[kundens adresse, eller org.nr. hvis kunden er en bedrift]
Levert: [periode, og sted eller "på nett"]

Unntatt fra merverdiavgiftsloven (kapittel 3):
  [Online coaching, oktober 2026]    [kr]
  Sum unntatt: [kr]

Fritatt for merverdiavgift (0 %, kunden er hjemmehørende utenfor Norge):
  [ytelse]    [kr]
  Sum fritatt: [kr]

Mva-pliktig, 25 %:
  [ferdig program, utstyr]    [kr]
  Grunnlag: [kr]    Mva 25 %: [kr]

Å betale: [kr] til konto [kontonummer] innen [dato]
Alle mva-beløp er oppgitt i norske kroner.
- Frist. Senest en måned etter levering (§ 5-2-2). Erstatter du en faktura, lager du også en kreditnota (§ 5-2-7).
- Månedlig coaching. Unntatt coaching til fast månedspris kan dokumenteres med skriftlig avtale og betalingsdokumentasjon som viser til avtalen (§ 5-1-6a). Avtalen må inneholde det en faktura skal ha; start med vår mal for coachingavtale.
- Språk. Norsk, svensk, dansk eller engelsk er lov (bokføringsloven § 12). Vår gratis fakturamal for PT er på engelsk, så legg til org.nr. og «MVA» selv.
Tar du betalt gjennom Coachway, går pengene til din egen Stripe-konto, og innebygd betaling koster 2,4 % per transaksjon. Mva-ansvaret er fortsatt ditt: hva som er mva-pliktig, og hva fakturaene og avtalene dine skal vise, avklarer du med regnskapsføreren. Se også hva en personlig trener koster i Norge.
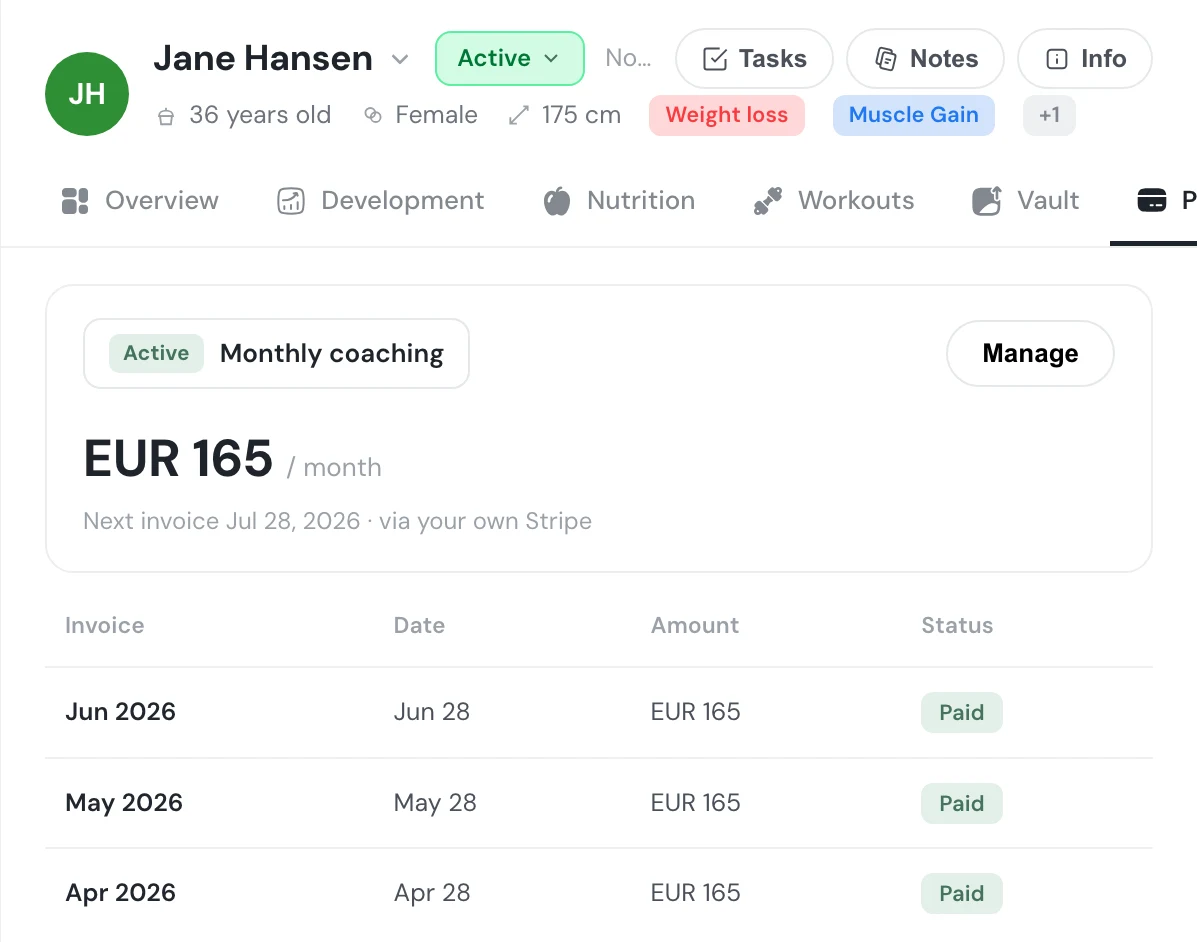
Sett opp to ekte klienter med program, kostholdsplan og ukentlig innsjekk, og se hvordan betalingen går rett til din egen Stripe-konto.
Start din 14-dagers gratis prøveperiode Ingen betaling i dag - avslutt med 2 klikkBlir det mva på trening?
Ikke nå, og ingenting er bestemt. Skattekommisjonen foreslo i NOU 2026: 9 (juni 2026) å utrede merverdiavgift på kommersielle kurs og idrettstilbud. Høringsfristen gikk ut 24. september 2026. Det er et forslag om å utrede, ikke en lovendring, og det sier ingenting konkret om PT.
Hvordan får du et sikkert svar?
Start med Skatteetatens veileder «Finn ut om du skal registrere virksomheten» på registreringssiden, og ta resultatet med til en regnskapsfører. Veilederen er ikke bindende. Er du i tvil om en bestemt pakke, kan du be om en bindende forhåndsuttalelse: to rettsgebyr for enkeltpersonforetak, åtte for små aksjeselskaper (skatteforvaltningsforskriften § 6-3-1). Blir noe mva-pliktig, påvirker det prisen, så se hvordan du priser online coaching.
Ofte stilte spørsmål
Er personlig trener mva-pliktig?
Ikke for vanlig personlig trening. Skatteetaten legger til grunn at PT er undervisning, og undervisning er unntatt fra merverdiavgiftsloven (§ 3-5). Merverdiavgiftshåndboken sier at unntaket «antas også å omfatte helsestudiotrenere, herunder personlige trenere». Mva kan likevel bli aktuelt for det du selger ved siden av, som ferdige programmer uten oppfølging, personlige kostplaner og varer. Dette er generell informasjon, ikke skatterådgivning.
Hvilke tjenester er fritatt for mva?
Mange bruker «fritatt» om alt uten mva, men loven skiller mellom to ting. Unntatt betyr at salget står utenfor loven, som undervisning, PT og helsetjenester fra autorisert helsepersonell. Unntatt salg teller ikke mot registreringsgrensen og gir ingen fradragsrett. Fritatt betyr at loven gjelder med 0 % mva, for eksempel fjernleverbare tjenester til kunder som bor utenfor Norge. Fritatt salg teller mot 50 000-grensen.
Hva er mva-grensen for en personlig trener?
Du må registrere deg i Merverdiavgiftsregisteret når mva-pliktig og fritatt salg til sammen har passert 50 000 kroner eks. mva i løpet av en periode på tolv måneder. Unntatt PT og coaching teller ikke med. Selger du bare unntatte tjenester, skal du ikke registrere deg, uansett hvor mye du omsetter.
Er det mva på kostplan?
Det kan det være. En personlig tilpasset kostplan ligner etter Finansdepartementets syn mer på mva-pliktig rådgivning enn på unntatt undervisning, og jo mer personlig veiledningen er, desto mer preg av rådgivning får den. Praksisen er av eldre dato (KMVA 6813 fra 2010 og KMVA 7162A fra 2012), så sjekk opplegget ditt med regnskapsfører eller Skatteetaten.
Er online coaching mva-fritt?
Online coaching med reell oppfølging kan være unntatt på samme måte som PT i salen, fordi det ikke er avgjørende om undervisningen skjer fysisk eller på nett. Skatteetaten legger vekt på om du følger klientens progresjon, gir tilbakemelding og kan kontaktes. Et ferdig program eller en app med bare automatiske tilbakemeldinger regnes derimot som utgangspunkt som et mva-pliktig digitalt læremiddel. En nedlastbar PDF kan i stedet være fritatt som elektronisk bok. Hvert opplegg vurderes konkret.
Skal jeg ha mva på fakturaen til en kunde i utlandet?
Undervisning, som vanlig coaching med oppfølging, er som hovedregel unntatt uansett hvor kunden bor. Mva-pliktige tjenester du leverer på nett til en kunde som bor utenfor Norge, er fritatt etter merverdiavgiftsloven § 6-22, også når kunden er privatperson. Kundens adresse i utlandet skal stå på fakturaen, og kundens land kan ha egne regler.
Kan jeg trekke fra mva på utstyr som PT?
Bare hvis du er registrert i Merverdiavgiftsregisteret, og bare for den delen av kjøpet som brukes i den mva-pliktige delen av virksomheten (merverdiavgiftsloven §§ 8-1 og 8-2). Selger du bare unntatt PT og coaching, har du ingen fradragsrett, og du skal ikke registrere deg for å få det.
Les også
Alle norske guiderStarte enkeltpersonforetak som personlig trener (2026)
Starte enkeltpersonforetak som personlig trener? Registrering (2 181 kr), org.nr, mva, forskuddsskatt, forsikring og sjekkliste for uke 1, sjekket 2026.
Kan en PT gi kostholdsråd? Grønt, gult og rødt (2026)
Kan en PT gi kostholdsråd? Ja, til friske klienter. Se hvilke titler som er beskyttet, hva loven sier, og få en grønt-gult-rødt-tabell og sjekkliste.
Kostholdsplan mal for PT: ukemeny med gram, kcal og protein
Kostholdsplan mal for PT og coacher: blank ukemeny, utfylt dag med gram, kcal og protein fra Matvaretabellen, bytteliste og CSV for norsk Excel.
Se hva Coachway kan gjøre for coachingvirksomheten din
Coachway er utviklet på bakgrunn av arbeidet med 150+ coacher, som alle kjente på de samme frustrasjonene: trege plattformer, tungvinte arbeidsflyter og bortkastede timer. Start din 14-dagers gratis prøveperiode og se hva vi har løst: hele plattformen, ingen betaling i dag, og avslutt med 2 klikk.